
百融云创公布2023年度全年业绩
百融云创公布2023年度全年业绩
总收入同比增长31% 净利润同比大幅增长46%
北京时间,2024年3月25日,百融云创(「本公司」,「我们」或「我们的」;HKEX:6608), 领先的一站式服务的AI科技公司,致力于成为数智经济的赋能者,今天公布其截至2023年12月31日止的年度经审核综合财务业绩。
我们的创始人兼首席执行官、董事会主席张韶峰先生表示:「我们再次实现了强劲增长的年度业绩。2023年,我们基于决策式AI和生成式AI的服务在商业化变现场景拓展方面持续取得良好进展。展望未来,我们将持续坚定拓展决策式AI和生成式AI应用,丰富产品和解决方案,拓展应用场景,助力垂直行业的数智化转型,引领构建行业生态,为拓展增长引擎夯实基础。」
本公司同时宣布,根据本公司股东(以下简称「股东」)于2023年5月16日举行的股东大会批准股份回购授权以及股东不时批准的任何后续更新或续期的股份回购授权,董事会决定将不时在公开市场上回购本公司B类普通股(「B类股份」),回购金额最高可达港币2.5亿元。
收入
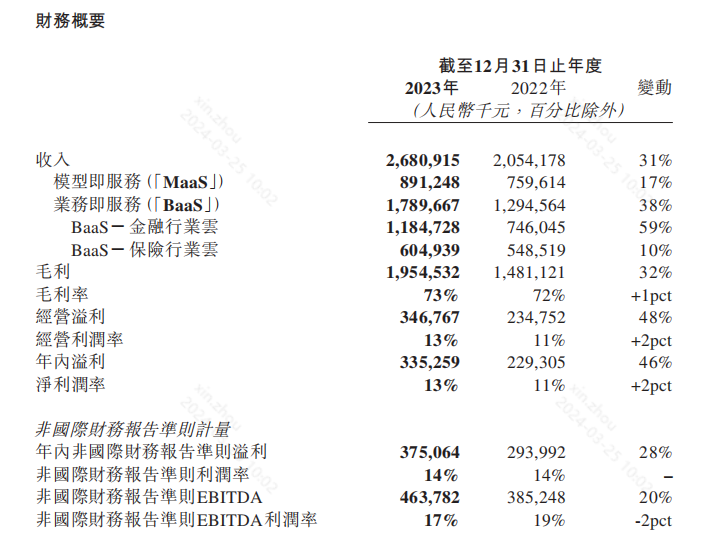
致力于AI技术的应用和商业化落地,我们保持了强劲的两位数收入增长和持续盈利能力。截至2023年12月31日止年度,我们的收入达人民币2,680.92百万元,较截至2022年12月31日止年度的人民币2,054.18百万元增长31%,主要由于行业增长及我们提供产品及服务的能力提高。
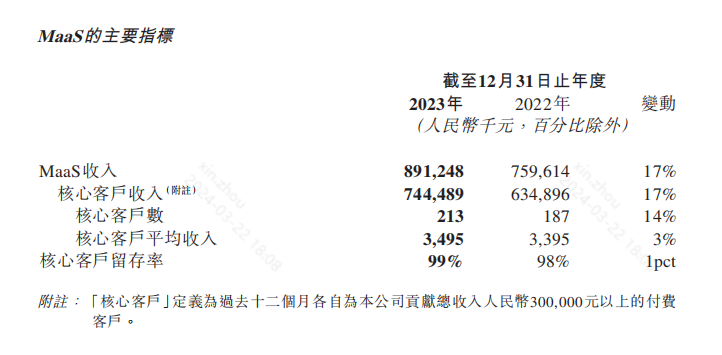
MaaS业务收入同比增长17%至人民币891.25百万元,主要由于核心客户数及核心客户平
均收入增加。我们的核心客户数达213家,核心客户留存率进一步提升至99%,得益于公司持续丰富产品组合,拓展应用场景以及深化客户价值贡献,印证我们通过十年产品技术能力、服务能力和品牌声望积累基础上持续强化市场领先地位。
BaaS业务收入同比增长38%至人民币1,789.67百万元。这主要得益于我们与客户之间日益加深的合作、促成交易规模的快速增长,以及我们先进的生成式AI技术。
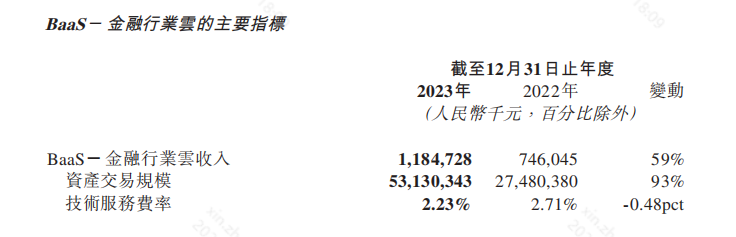
BaaS服务的金融行业云收入由截至2022年12月31日止年度人民币746.05百万元增加59%至截至2023年12月31日止年度人民币1,184.73百万元,主要由于资产交易规模增加,运营效率及生成式AI能力提升所致。此外,我们沉淀累积的自有用户,结合我们在生成式AI上的获客优势,持续提升获客效率,不断拓展多元场景。
BaaS服务的保险行业云收入由截至2022年12月31日止年度人民币548.52百万元增加10%至截至2023年12月31日止年度人民币604.94百万元,在较为疲软的保险行业大环境中表现亮眼,主要由于我们投入科技及专业化培训以支持经纪人的生产效率以令我们成交的总保费增长。我们促成的保费规模快速上升至33.30亿元,同比增长56%,保费继续率继续超90%,居于行业前列。由于宏观疲软导致缴费久期下降、报行合一导致保险中介佣金率下降,二者共同导致行业佣金率下降,但保费规模增速远超行业平均水平,一定程度抵消了负面影响。
销售成本
销售成本由截至2022年12月31日止年度人民币573.06百万元增加27%至截至2023年12月31日止年度人民币726.38百万元,主要归因于随着业务规模的增长,分析服务成本增加人民币17.92百万元,及保险经纪佣金成本、运营和营销支出增加人民币109.24百万元。
毛利及毛利率
由于上文所述,本集团的毛利由截至2022年12月31日止年度人民币1,481.12百万元增加32%至截至2023年12月31日止年度人民币1,954.53百万元。毛利率由截至2022年12月31日止年度的约72%增长至截至2023年12月31日止年度的73%。
研发开支
本集团的研发开支由截至2022年12月31日止年度人民币369.65百万元增加2%至截至2023年12月31日止年度人民币378.79百万元,主要归因于我们研发人员的员工成本增加,以支持产品供应及各项技术的开发,包括AI应用技术、算法驱动机器学习平台及底层数据库性能提升。研发费用增速的放缓主要是由于优先投入AI相关人才、将部分软件人员转向外包以提高研发效率,以及采用提升编程效率的生成式AI代码生成器BR-coder所致。
一般及行政开支
本集团的一般及行政开支由截至2022年12月31日止年度人民币269.98百万元下降4%至截至2023年12月31日止年度人民币259.28百万元,主要归因于对一般及行政开支的有效管控。
销售及营销开支
我们的销售及营销开支由截至2022年12月31日止年度人民币784.64百万元增加37%至截至2023年12月31日止年度人民币1,072.99百万元,主要由于宣传、广告、信息科技服务及其他相关开支增加人民币270.45百万元,此乃主要归因于增加品牌及业务宣传提升我们的品牌知名度以及持续宣传获取优质流量以提高转化效率。
其他收入
我们的其他净收入由截至2022年12月31日止年度人民币177.98百万元增加3%至截至2023年12月31日止年度人民币182.89百万元。此乃由于(i)政府补助增加人民币44.16百万元;及(ii)截至2023年12月31日止年度汇兑亏损为人民币3.74百万元,而截至2022年12月31日止年度的汇兑收益为人民币24.50百万元(乃由于在宏观环境影响下美元兑人民币升值产生的波动所致)
商誉减值
我们在2023年12月31日止年度录得人民币60.55百万元的商誉减值(2022年:无),主要指我们在2021年收购众联科技相关的现金产出单元(CGU)的账面金额超过其可收回金额,该等可收回金额是基于管理层考虑本财政年度结束时经济、经营环境和市场不确定性等因素进行的年度商誉减值评估。商誉和无形资产的可收回金额通过使用折现现金流法计算使出的使用价值来确定。集团预测下一个六年期的平均年度收入增长率为7.30%(2022年:17.77%),而六年期之后的现金流则采用预计的3.00%的年度增长率(2022年:3.00%)进行推算。税前折现率采用18.30%(2022年:18.30%),以反映市场对时间价值的评估和与现金产出单元(CGU)相关的特定风险。集团认为,在现金流预测中覆盖六年是合适的,因为这涵盖了集团业务预计会经历高增长的发展阶段。
年内溢利
由于上文所述,本集团的年内溢利由截至2022年12月31日止年度人民币229.31百万元增加46%至截至2023年12月31日止年度人民币335.26百万元。
现金及现金等价物以及定期存款
于2023年12月31日及2022年12月31日,本集团分别录得现金及现金等价物以及定期存款人民币3,301.84百万元及人民币3,010.86百万元。报告期间,我们已从公开市场回购了总价值(包括开支)达港币219.63百万元的B类股份。
电话会
管理层将于北京时间2024年3月26日上午9点召开业绩发布会及回答投资者和分析师的问题。参会方式如下:
线上注册参会:
https://webcast.roadshowchina.cn/RFFJRDdyendiZmZPcDNWdDBiWWhjUT09
电话拨入参会:
中国大陆: 023-63623333/4008-063-263
中国香港: +852-30183602/+800-961505
国际拨入: +86-23-62737100
中文参会密码: 851267564
English Dial-in Password: 742152754
扫码参会:
业绩发布会直播及回放链接请房网公司投资者关系网页 http://ir.brgroup.com/earnings
关于百融云创
百融云创是一家领先的人工智能(AI)技术服务公司。该公司应用大语言模型、自然语言处理(NLP)、深度机器学习、隐私计算和云计算等科技,通过模型即服务(MaaS)及业务即服务(BaaS)的服务模式提供服务。该公司的MaaS服务利用决策式AI,通过分析用户的风险、需求和资质,将商业机构“了解你的客户”(KYC)和“了解你的产品”(KYP)的过程数字化。BaaS服务首先利用决策式AI分析用户、自动将用户进行分层分群,并利用基于生成式AI的智能机器人与用户进行交流互动,交流过程使用人类自然语言,从而辅助用户完成商业交易。该公司提供的产品与服务主要应用于银行、消金、保险、电商、汽车、物流、票务、能源和建筑等多个行业。
更多信息请进入:http://ir.brgroup.com
声明
本新闻稿包含前瞻性陈述,反映了本公司对未来的当前信念和期望。这些陈述包含“预期”、 “相信”、“打算”、“估计”、“期望”等词和类似含义的词。本新闻稿所包含的历史事实陈述之外的所有陈述均为前瞻性陈述。这些前瞻性陈述仅反映本文件日期时公司管理层的观点,并非 未来业绩的保证。本公司、集团成员或其任何相关关联方,或其人和董事、高级管理人员、 员工、顾问或代表均不承担任何义务,且明确否认有任何义务或承诺传播任何更新或修订的任何前瞻性声明。
投资人问题请联系:
百融云
覃璇(Sandy Qin)女士,CFA, CMA
媒体问题请联系:
百融云
消息来源:百融云